Um cadastro aprovado em segundos não representa um KYC eficaz se os dados forem inconsistentes e as decisões não puderem ser rastreadas. No processo de KYC no Brasil, a velocidade do onboarding precisa caminhar junto com validações proporcionais ao risco e registros claros de cada análise.
Conciliar agilidade e controle é um desafio operacional. Informações incompletas ou divergentes, dados distribuídos entre fontes e critérios pouco documentados podem comprometer a qualidade das decisões. Para reduzir esses problemas, defina quais dados coletar, como validá-los e em que situações aprofundar a verificação.
Neste artigo, você vai conhecer as etapas de identificação, validação cadastral, verificação de identidade e classificação de risco. Também verá como organizar revisões e evidências auditáveis e integrar consultas por APIs ao onboarding, incluindo dados cadastrais, biometria facial e indicadores de risco. O objetivo é estruturar controles consistentes sem aplicar a mesma diligência a todos os perfis.
Principais Conclusões
- Estruture o processo de KYC no Brasil separando identificação cadastral, verificação de identidade e avaliação de risco.
- Defina para cada etapa os dados de entrada, a consulta necessária, o resultado esperado e a ação seguinte.
- Associe cada verificação à finalidade e ao perfil de risco. Validação cadastral, biometria, crédito e dados judiciais respondem a questões diferentes.
- Integre APIs ao onboarding e mantenha controles de acesso, minimização de dados e registros rastreáveis.
- Separe a consulta de dados da regra de negócio e da decisão final para tornar o processo claro e auditável.
O que é o processo de KYC no Brasil e qual problema ele resolve?
Uma ficha preenchida não comprova que os dados pertencem à pessoa que iniciou o cadastro nem indica se o relacionamento é compatível com a atividade da organização. O KYC, sigla de Know Your Customer, organiza a coleta e a análise de informações para conhecer, identificar e avaliar o cliente antes e durante a relação. A referência O que é KYC apresenta o conceito em seu contexto internacional. Na operação, o fluxo precisa refletir a finalidade da relação e as regras aplicáveis.
Mantenha distintas três atividades. A identificação cadastral reúne atributos declarados, como nome e documento. A verificação de identidade avalia se esses dados correspondem à pessoa que está interagindo, por exemplo, por comparação de informações ou validação biométrica. Já a avaliação de risco considera o contexto do relacionamento e os critérios definidos pela organização. Uma divergência cadastral pode exigir correção ou análise, mas não deve ser interpretada automaticamente como fraude.
KYC conecta dados verificados a decisões documentadas sobre o relacionamento. Essa lógica ajuda a evitar dois extremos: aprovar cadastros sem validação suficiente ou exigir as mesmas checagens de todos os clientes, apesar das diferenças de finalidade, exposição e risco. O resultado esperado não é apenas um cadastro preenchido, mas uma decisão explicável, vinculada aos dados consultados e aos critérios aplicados.
O escopo e a intensidade dos controles dependem da atividade da organização, do perfil do cliente e das regras aplicáveis à operação. Nenhuma checagem isolada atende a todas as necessidades de identificação, verificação e análise. O processo de KYC no Brasil deve definir qual pergunta cada consulta responde, como tratar inconsistências e quando encaminhar um caso para revisão.
KYC, KYB e onboarding: diferenças que afetam o fluxo
O onboarding é o momento operacional em que a organização coleta dados e inicia verificações. KYC é o processo mais amplo de conhecer e avaliar o cliente durante a relação. Para pessoa física, a análise parte da identidade individual. Para pessoa jurídica, o KYB, ou Know Your Business, avalia a empresa e informações relacionadas ao seu cadastro e à representação empresarial. KYB complementa KYC, mas não é sinônimo dele.
Essa distinção muda o fluxo. No cadastro de uma pessoa, o sistema pode validar dados associados ao CPF e verificar a identidade de quem solicita o serviço. No cadastro de uma empresa, a análise parte do CNPJ e pode incluir consultas empresariais adequadas à finalidade, como dados cadastrais ou fiscais. Consultas de CPF e CNPJ podem integrar etapas de validação, enquanto a organização define os critérios e a decisão correspondente. Para plataformas e marketplaces que precisam gerenciar esses fluxos e pretendem oferecer serviços financeiros próprios, explore o embedded banking com rápido time to market para acelerar a integração mantendo a conformidade.
Por que o KYC exige contexto brasileiro
CPF e CNPJ são identificadores centrais nas verificações cadastrais de pessoas físicas e jurídicas no país, mas não respondem a todas as perguntas de um processo de KYC. Uma validação cadastral não comprova, por si só, que a pessoa presente é titular do documento. Da mesma forma, uma informação de crédito não substitui a análise de identidade. Selecione as fontes conforme a finalidade e a regra de negócio, sem presumir que uma única consulta atende a todas as operações.
Documente o motivo de cada verificação, o resultado recebido e a consequência prevista. Se houver divergência entre os dados declarados e os consultados, registre o tratamento aplicado, como solicitar correção, realizar uma checagem adicional ou encaminhar o caso para avaliação. Esse contexto torna o fluxo mais consistente e permite revisar decisões sem confundir ausência de correspondência com uma conclusão definitiva sobre o cliente.
Como funciona o processo de KYC no Brasil, etapa por etapa?
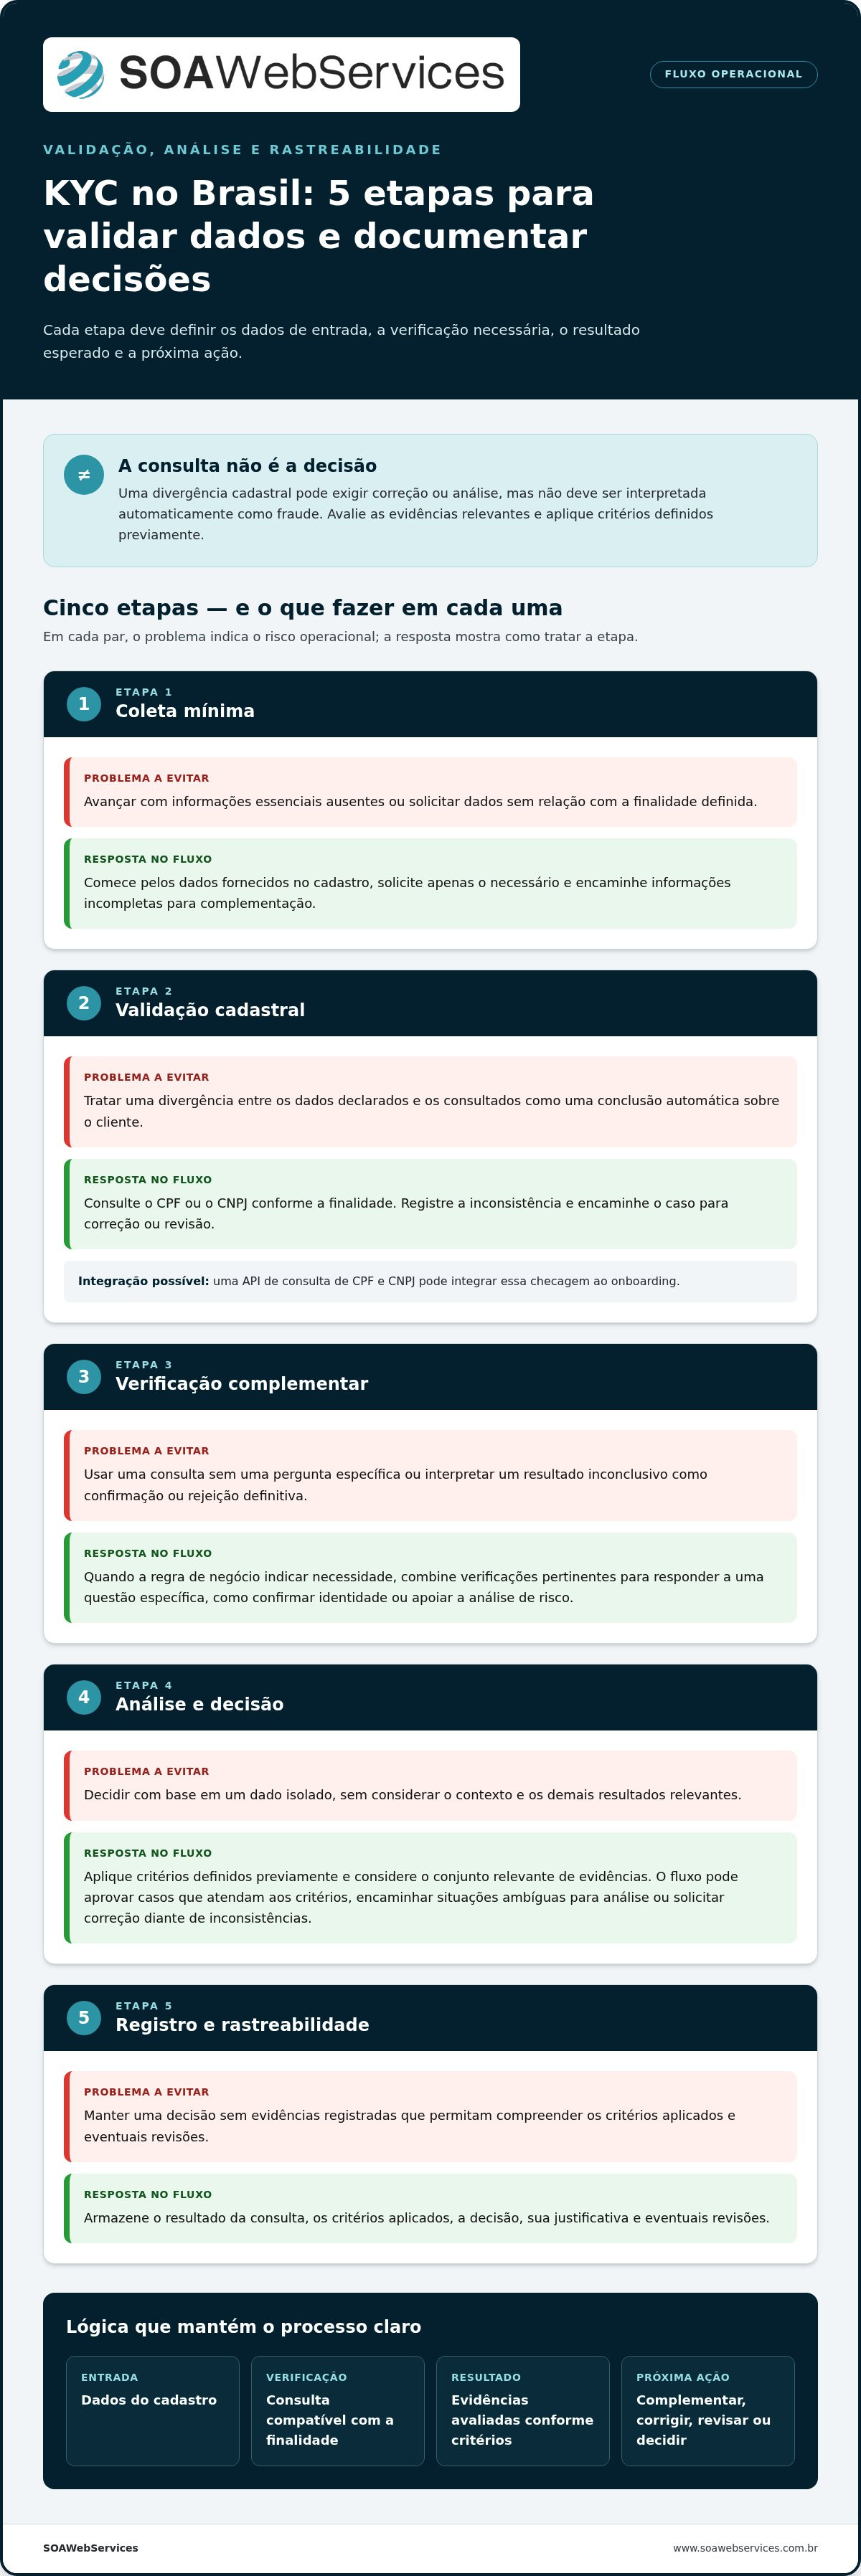
Um fluxo operacional claro reduz retrabalho e evita confundir a consulta de dados com a decisão sobre o cliente. No processo de KYC no Brasil, cada etapa deve definir uma entrada, uma verificação, um resultado esperado e a ação seguinte. Adapte a sequência à atividade e às regras aplicáveis, sem transformar uma consulta isolada em aprovação ou reprovação automática.
- Coleta mínima: comece pelos dados fornecidos no cadastro. Solicite apenas as informações necessárias à finalidade definida e verifique se os campos obrigatórios foram preenchidos. Se faltarem dados essenciais, encaminhe o cadastro para complementação, em vez de avançar com uma análise incompleta.
- Validação cadastral: use o CPF ou o CNPJ informado para realizar a consulta compatível com a finalidade. O resultado deve permitir avaliar a consistência cadastral conforme os dados retornados pela fonte. Se houver divergência, registre a inconsistência e encaminhe para correção ou revisão. Uma API de consulta de CPF e CNPJ pode integrar essa checagem ao onboarding.
- Verificação complementar: quando a regra de negócio indicar essa necessidade, combine a validação cadastral com outras verificações pertinentes ao caso. Use a consulta para responder a uma questão específica, como confirmar identidade ou apoiar a análise de risco. Se o resultado for inconclusivo, não o trate como confirmação nem como rejeição definitiva.
- Análise e decisão: avalie os resultados com critérios definidos previamente. O fluxo pode aprovar automaticamente os casos que atendam aos critérios, encaminhar situações ambíguas para análise ou solicitar correção diante de informações inconsistentes. Considere o conjunto relevante de evidências, não um dado isolado fora de contexto.
- Registro: armazene o resultado da consulta, os critérios aplicados, a decisão, sua justificativa e eventuais revisões. Esse registro permite reconstruir o caminho seguido e entender por que o cadastro avançou, foi encaminhado para análise ou precisou de ajuste.
Da coleta de dados à validação de identidade
Defina os dados solicitados de acordo com a finalidade e a regra de negócio. Na validação de CPF ou CNPJ, compare as informações disponíveis com o retorno da consulta, sem presumir que toda fonte apresenta os mesmos campos ou resolve todas as verificações. A validação cadastral e a confirmação de que a pessoa que interage é titular da identidade são controles distintos. Se a segunda for necessária, aplique uma verificação apropriada, como o envio de cópias de identificação legíveis; para gerar arquivos nítidos diretamente pelo celular com o aplicativo Scantrix, saiba mais.
Da análise de risco ao registro da decisão
Resultados cadastrais ou complementares podem alimentar critérios internos, mas não substituem a avaliação da organização. Defina limiares, condições de encaminhamento e o tratamento para dados insuficientes. Em atividades sujeitas à supervisão do Banco Central, consulte as referências aplicáveis, incluindo a Regulamentação do Banco Central do Brasil, sem presumir que a mesma regra se aplica a toda operação.
Associe cada decisão de KYC aos dados, critérios e registros que a sustentam. Inclua a data da análise e o motivo de qualquer revisão posterior, para que alterações cadastrais ou novas evidências sejam avaliadas com contexto. Para integrar consultas ao onboarding e às regras de negócio, a equipe da SOAWebServices pode conversar com você sobre integração de dados.
Quais verificações de KYC fazem sentido para cada perfil de risco?
Escolha cada checagem pela pergunta que precisa responder. A validação cadastral verifica a consistência dos dados; a biometria apoia a confirmação de identidade; informações de crédito podem subsidiar uma decisão financeira; e dados judiciais atendem a uma finalidade distinta, definida pela organização. No processo de KYC no Brasil, combinar consultas sem um objetivo claro pode aumentar o volume de dados sem melhorar a decisão.
A matriz a seguir é um instrumento de desenho operacional, não uma classificação regulatória universal. Ajuste os cenários à atividade, ao impacto da decisão e às regras aplicáveis. Uma consulta complementar faz sentido quando há justificativa vinculada ao relacionamento.
| Perfil ou cenário | Finalidade da checagem | Dado ou consulta | Limite interpretativo |
|---|---|---|---|
| Cadastro de pessoa física ou jurídica | Avaliar consistência cadastral | CPF ou CNPJ informado e consulta cadastral pertinente | Consistência cadastral não confirma, por si só, quem está interagindo |
| Onboarding remoto com necessidade de confirmar identidade | Verificar se a identidade apresentada corresponde à pessoa em interação | Biometria facial, conforme o fluxo definido | O resultado é um elemento de verificação, não uma garantia de prevenção a fraude |
| Oferta ou concessão de crédito | Subsidiar a análise da decisão de crédito | Informações financeiras e histórico de crédito pertinentes à finalidade | Indicadores de crédito não substituem critérios próprios nem determinam isoladamente a decisão |
| Relacionamento empresarial que justifique análise judicial | Consultar informações judiciais relevantes ao objetivo definido | Consulta judicial compatível com a análise | A existência de um registro não estabelece, sozinha, risco ou conduta atual da empresa |
Validação cadastral, crédito e biometria não são intercambiáveis
Associe cada fonte ao uso pretendido. CPF e CNPJ apoiam a checagem cadastral, mas não equivalem à confirmação de identidade. Dados de crédito são pertinentes quando a decisão envolve risco financeiro e não devem ser tratados como validação de identidade. A biometria facial para empresas pode compor uma etapa específica de verificação de identidade. Nenhuma dessas consultas, isoladamente, determina a aprovação do cliente ou elimina a possibilidade de fraude.
Como definir verificações proporcionais ao risco
Comece pelos controles necessários à operação e às regras internas. Depois, avalie se o impacto de uma decisão, o tipo de relacionamento ou a qualidade dos dados justificam checagens adicionais. Um cadastro inconsistente pode exigir correção; uma resposta inconclusiva pode pedir revisão, não uma conclusão automática. Registre a finalidade, os critérios e o tratamento aplicado para que a intensidade da verificação seja explicável.
Mais consultas não significam automaticamente uma decisão melhor ou menor risco. Fontes redundantes podem ampliar o volume de dados sem esclarecer a questão principal. Defina de antemão qual resultado pode alterar a análise e qual encaminhamento será adotado diante de divergência, ausência de informação ou resposta inconclusiva. Essa disciplina torna as verificações mais proporcionais e reduz interpretações fora de contexto.
Como integrar dados, privacidade e rastreabilidade ao KYC?
Integração eficiente não significa concentrar dados sem critério. Conecte o sistema de onboarding às APIs de consulta, aplique regras de negócio e registre os resultados considerados em cada decisão. No processo de KYC no Brasil, essa arquitetura ajuda a acompanhar a origem dos dados e o caminho entre uma resposta externa e a ação tomada. A integração, por si só, não comprova conformidade com a LGPD.
Organize os componentes com responsabilidades definidas. O onboarding coleta as informações necessárias; a camada de integração envia os parâmetros às consultas pertinentes; as regras de negócio interpretam os retornos; e o sistema registra o resultado e o encaminhamento. A consulta fornece dados. A organização continua responsável por definir critérios, avaliar o contexto e decidir como tratar cada caso.
Privacidade e governança dos dados consultados
Vincule cada categoria de dado a uma finalidade explícita. Antes de incluir um campo ou uma fonte no fluxo, avalie se a informação é necessária para a análise pretendida e quem precisa acessá-la. Limite permissões por função, revise acessos e defina políticas de retenção compatíveis com a finalidade, as regras internas e a orientação jurídica aplicável. Consultar uma fonte, por si só, não demonstra que todo o tratamento de dados está adequado à LGPD.
As bases legais e os requisitos podem variar conforme a operação e o papel da organização. A avaliação jurídica deve considerar o contexto real, em vez de presumir que uma justificativa única se aplica a todo uso. Se uma regra automatizada influencia decisões sobre o cliente, documente sua finalidade, os dados considerados, os critérios de encaminhamento e os mecanismos de revisão adequados ao cenário. Isso ajuda a identificar quando a automação precisa de supervisão ou de tratamento de exceções.
Integração por API e evidências auditáveis
Para cada consulta, mantenha um registro técnico que permita reconstruir o processamento sem armazenar indiscriminadamente todos os dados recebidos. Conforme a política e a necessidade operacional, registre:
- Identificador da consulta e referência ao cadastro ou fluxo correspondente.
- Horário da solicitação, sistema de origem e tipo de verificação acionada.
- Status da resposta, resultado considerado e regra de negócio aplicada.
- Decisão, justificativa e encaminhamento, incluindo revisão manual quando houver.
Defina também o comportamento diante de falhas. A indisponibilidade de uma API não deve ser confundida com um resultado negativo. Resposta incompleta, divergência ou erro de comunicação precisa seguir um caminho previsto, como nova tentativa controlada, pendência ou análise manual. Registre o motivo e evite decisões silenciosas baseadas na ausência de retorno. Assim, a equipe consegue distinguir uma inconsistência nos dados de uma falha técnica e revisar o caso com contexto.
Antes de ativar as regras em produção, mapeie a finalidade, os acessos, a retenção e o tratamento de exceções das consultas integradas ao onboarding. Esse desenho torna a operação mais rastreável e oferece uma base para avaliar a governança do fluxo com as áreas técnicas, operacionais e jurídicas.
Como estruturar um KYC integrado com APIs de dados?
Uma integração consistente começa pela decisão que o fluxo precisa apoiar, não pela quantidade de consultas disponíveis. No processo de KYC no Brasil, separe a coleta no onboarding, a chamada às fontes de dados, a aplicação das regras de negócio e a decisão final da organização. APIs fornecem respostas estruturadas para alimentar o processo, mas não substituem a definição dos critérios nem a avaliação de casos excepcionais.
A SOAWebServices oferece um hub de APIs para integrar consultas cadastrais, dados de crédito e biometria facial às etapas pertinentes do fluxo. Organize a implantação nesta sequência:
- Mapeie as decisões: identifique os eventos do onboarding que exigem validação e os elementos que cada decisão precisa considerar. Diferencie, por exemplo, a confirmação de dados cadastrais de uma análise de crédito.
- Selecione dados por finalidade: associe cada consulta a uma pergunta operacional e defina quais resultados podem alterar o encaminhamento. Não acione uma fonte sem definir como o resultado será usado.
- Desenhe a integração: especifique quais sistemas iniciam as chamadas, como os parâmetros são transmitidos e onde ficam os resultados necessários à decisão.
- Teste cenários e exceções: valide respostas esperadas, divergências, campos insuficientes, falhas técnicas e encaminhamentos para revisão.
- Monitore e revise: acompanhe indicadores operacionais definidos pela organização e ajuste o fluxo quando mudarem produtos, riscos, fontes de dados ou requisitos aplicáveis.
Desenho técnico do fluxo de consulta
Associe cada chamada a um evento claro, como a conclusão do cadastro ou o início de uma análise de crédito. A aplicação envia à API os dados necessários e recebe uma resposta para processamento. A regra de negócio interpreta o resultado, enquanto a decisão final permanece sob responsabilidade da organização. Uma consulta de dados Serasa por API, por exemplo, deve ser acionada quando a finalidade envolver análise de crédito, não como substituta da validação cadastral.
Defina também o tratamento do tempo de resposta, da indisponibilidade e do reprocessamento conforme a arquitetura. Diferencie erro técnico de resposta válida sem correspondência. Estabeleça limites para novas tentativas, evite processar a mesma solicitação mais de uma vez e encaminhe casos sem retorno conclusivo para o fluxo previsto, como pendência ou revisão manual. Registre o estado da chamada para que a equipe identifique onde ocorreu uma interrupção.
Testes, monitoramento e evolução do processo
Antes de colocar a integração em produção, simule correspondência, divergência, ausência de resposta e necessidade de análise manual. Verifique se cada cenário gera a ação esperada e se o resultado fica associado ao evento correto. Depois, monitore medidas escolhidas pela organização, como falhas de chamadas, tempo de resposta e volume de casos encaminhados para revisão. Defina referências internas a partir da operação, sem adotar metas universais desconectadas do contexto.
Revise as regras quando houver mudanças no produto, no perfil de risco, nas fontes consultadas ou nos requisitos aplicáveis. Essa revisão mantém o fluxo alinhado à finalidade e reduz a dependência de decisões automáticas que já não refletem a operação atual.
Leve o KYC do planejamento à operação
Um processo de KYC no Brasil também depende do alinhamento entre as áreas que definem a experiência do cliente e as responsáveis pelos controles. Designe responsáveis pelas decisões, pelas exceções e pelas mudanças de escopo. Essa clareza reduz interpretações conflitantes e dá continuidade à operação quando surgem novos produtos ou formas de relacionamento.
Como próximo passo, reúna as equipes envolvidas e identifique um ponto concreto de atrito no onboarding. Use essa necessidade para priorizar melhorias, sem ampliar verificações que não contribuam para a decisão. O processo deve ser compreensível para quem o opera e coerente para quem passa por ele.
Com prioridades claras e responsabilidades definidas, sua organização pode estruturar um fluxo mais consistente e rastreável.
Perguntas frequentes sobre KYC no Brasil
O que significa KYC e qual é sua finalidade no Brasil?
KYC significa Know Your Customer, ou “conheça seu cliente”. Na prática, o processo ajuda a organização a estabelecer um padrão consistente para iniciar e manter relações com clientes. Defina quais decisões o fluxo deve apoiar e quais situações exigem avaliação adicional. Por exemplo, a equipe pode usar critérios diferentes para corrigir um erro de digitação e para lidar com informações incompatíveis entre o cadastro e uma fonte consultada.
Quais são as etapas de um processo de KYC?
Além das verificações, estabeleça entregáveis para cada fase: campos do cadastro, critérios de validação, categorias de encaminhamento e registros necessários para supervisão. Um procedimento pode especificar quem revisa uma pendência e como registrar a justificativa para alterar um resultado automático. Esses parâmetros tornam o fluxo mais previsível e ajudam a identificar etapas que geram retrabalho ou encaminhamentos que precisam de análise.
KYC é obrigatório para toda empresa que cadastra clientes?
Não presuma que todas as empresas tenham as mesmas obrigações de KYC. O enquadramento depende da atividade e das regras aplicáveis ao setor e à operação. Antes de configurar controles como exigência regulatória, documente quais normas se aplicam ao negócio e quais controles são políticas internas de gestão. Essa distinção evita apresentar uma decisão empresarial como obrigação legal e orienta a revisão jurídica quando o escopo da atividade mudar.
Como a LGPD se aplica ao uso de dados em processos de KYC?
Considere a LGPD no desenho do tratamento, desde a entrada da informação até o encerramento do uso previsto. Uma medida operacional é manter um inventário que relacione categorias de dados, sistemas que os recebem e áreas que os utilizam. Ao testar integrações, prefira dados fictícios ou adequadamente protegidos, em vez de replicar cadastros reais sem necessidade. A avaliação jurídica deve orientar a aplicação das regras ao contexto específico da organização.
A consulta de CPF ou CNPJ é suficiente para concluir um KYC?
Não em todos os casos. A suficiência depende do que a consulta verifica e do tipo de decisão em análise. Se uma informação vier incompleta, confira se o documento foi transmitido corretamente e se a resposta corresponde à solicitação antes de classificar o cadastro como irregular. Esse diagnóstico ajuda a separar problemas de entrada ou comunicação de uma inconsistência efetiva que justifique nova análise.
Qual é a diferença entre KYC e KYB?
KYC e KYB tratam de objetos de análise diferentes: o cliente individual e a empresa. No sistema, essa distinção pode aparecer em registros separados para a pessoa jurídica e para as pessoas que atuam em seu nome, relacionados ao mesmo vínculo comercial. Essa estrutura evita atribuir automaticamente à empresa um dado associado a um indivíduo, ou o contrário, e facilita corrigir informações no cadastro correto.
Como automatizar o KYC sem eliminar a revisão de casos inconclusivos?
Configure categorias distintas para resultado de negócio, erro de integração e ausência de resposta, em vez de encaminhar todos esses eventos pela mesma regra. Para casos pendentes, apresente ao analista o motivo do encaminhamento e os dados necessários à avaliação, sem tratar falhas técnicas como resultados da consulta. Registre também os ajustes manuais e limite tentativas repetidas conforme critérios definidos. Assim, a automação pode tratar rotinas claras e deixar as exceções identificáveis para revisão.